
Rapports et analyse
Softbooq PlusDes états dans votre référentiel, dans lesquels vous pouvez entrer.
Compte de résultat, bilan, tableau de flux de trésorerie, variation des capitaux propres, annexe et balance générale, produits depuis le journal dans la structure que prescrit votre référentiel. Chaque ligne s'ouvre sur les écritures qui la composent, car un chiffre que vous ne pouvez pas expliquer est un chiffre que vous ne pouvez pas signer.
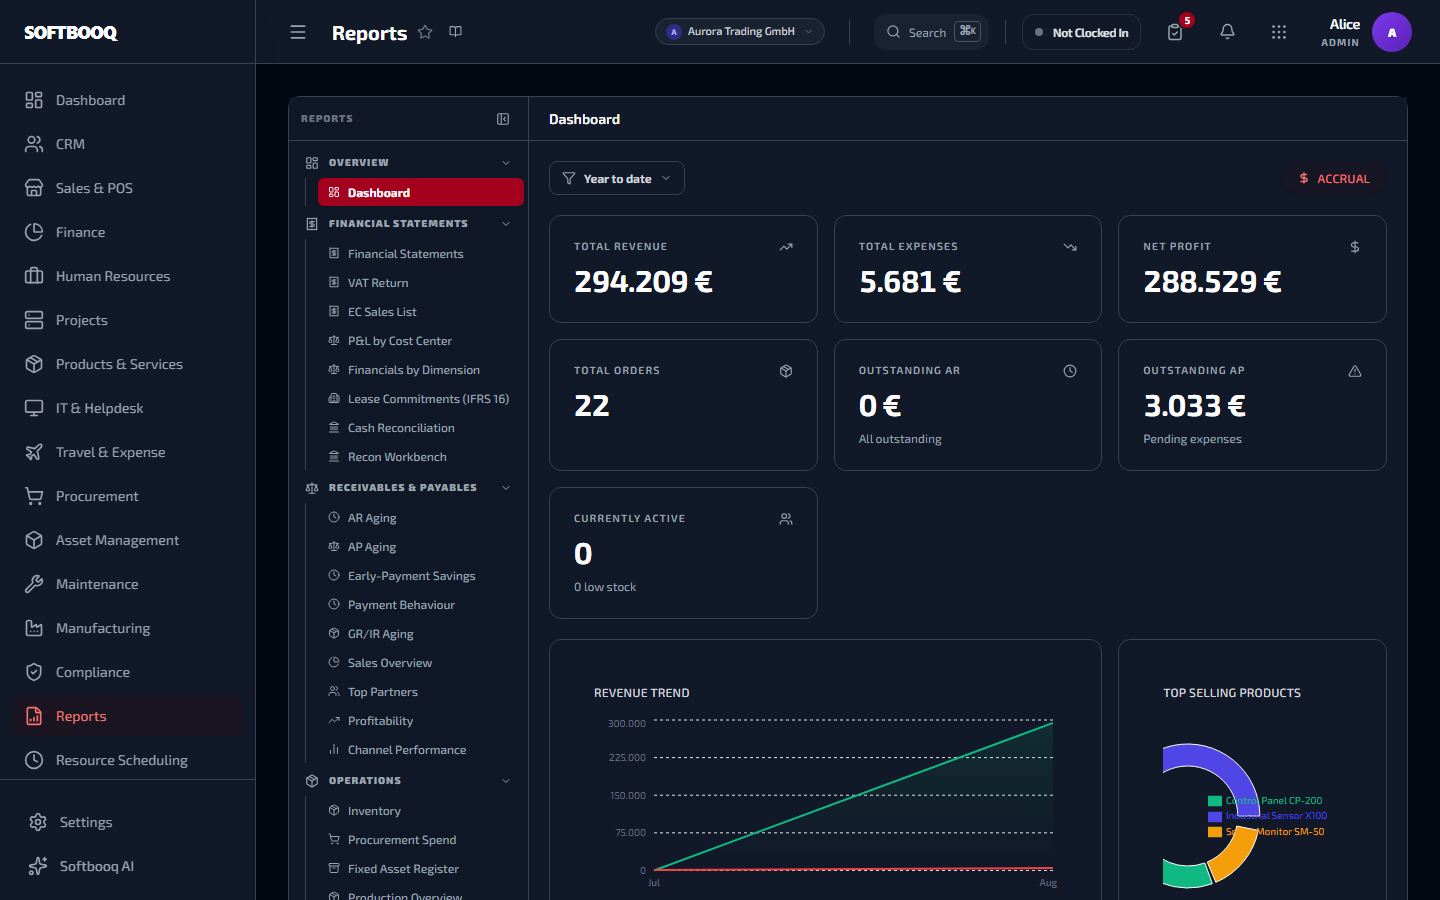
Une capture d'écran non retouchée d'un espace de travail en fonctionnement.
01
Le jeu légal, dans la forme qu'attend votre référentiel
Un bilan allemand n'est pas un bilan IFRS avec d'autres mots. La structure elle-même est prescrite, et c'est la structure prescrite qui est produite ici.
Cinq référentiels, pas un seul aux lignes renommées
IFRS, IFRS pour PME, US GAAP, HGB allemand et une option personnalisée. Le compte de résultat suit l'article 275 du HGB et le bilan l'article 266 lorsque c'est votre référentiel, plutôt qu'une présentation internationale avec des libellés locaux.
Sept états depuis un seul grand livre
Compte de résultat, bilan, flux de trésorerie par la méthode indirecte répartis en exploitation, investissement et financement, synthèse fiscale, variation des capitaux propres, annexe et balance générale. Tous issus des écritures comptabilisées, de sorte qu'ils concordent par construction.
Chaque ligne s'ouvre sur ses écritures
Cliquez sur un montant et voyez les écritures qui l'ont produit pour la période, avec un accès jusqu'au grand livre complet. Revoir les comptes cesse d'être un exercice de confiance envers un total.
Encaissements ou engagements, en un basculement
Changez la base et les états se recalculent, de sorte que la vue en engagements que veut votre comptable et la vue en trésorerie sur laquelle vous pilotez sont les mêmes données vues de deux façons.
Changer de référentiel, délibérément
Une transition guidée entre référentiels plutôt qu'un changement de réglage non journalisé, car passer d'un cadre à un autre est un événement qui doit rester explicable ensuite.
02
Fiscalité et déclarations transfrontalières
Les déclarations dont le retard ou l'erreur coûtent des pénalités, préparées depuis le grand livre plutôt qu'assemblées à la main.
Déclaration de TVA, préparée puis soldée
Calculée depuis les écritures comptabilisées, marquée déposée puis payée, de sorte que la dette se solde dans les comptes au lieu de subsister comme un montant dont quelqu'un se souvient.
État récapitulatif des livraisons intracommunautaires exonérées
L'état avec le numéro de TVA de chaque client, son pays et le total de la période, la déclaration que l'administration rapproche de la déclaration de votre client.
Extraction du fichier d'audit
Les données structurées que réclament les administrations appliquant un régime SAF-T, tirées du grand livre même dont proviennent les états plutôt que compilées spécialement.
03
Le résultat découpé comme votre entreprise est organisée
Un résultat global unique vous dit que quelque chose a changé, jamais quelle partie de l'activité l'a changé.
Compte de résultat par centre de coûts
Le même état par centre de coûts, pour qu'un résultat soit attribuable plutôt que moyenné sur une entreprise où une agence en subventionne une autre.
Croiser selon n'importe quel axe défini
Projet, service, magasin, ou un axe qui vous est propre, car l'axe qui compte est rarement celui que le logiciel a choisi d'avance.
Budget contre réalisé, avec l'écart et son responsable
Consommation en pourcentage, écart en argent, dépassement ou non, et le responsable concerné, pour que le rapport atteigne la personne capable d'agir.
Chiffre d'affaires par canal et par origine
Ce que chaque canal a produit, et d'où venaient les clients, pour que la dépense d'acquisition se juge sur ce qu'elle a rapporté.
04
Les rapports opérationnels qui rattrapent de l'argent
Les états disent ce qui s'est passé. Ceux-ci disent quoi faire cette semaine.
Comment vos clients paient réellement
Le comportement de paiement par client, qui respecte les délais, qui paie en retard et de combien, ce qui fait la différence entre une limite de crédit fixée à l'instinct et une fixée sur des faits.
Escomptes obtenus et escomptes manqués
Les économies de règlement anticipé que vous avez prises et celles que vous avez laissées expirer. Des conditions que personne ne mesure sont des conditions que personne n'utilise.
Reçu mais jamais facturé, par ancienneté
Ce dont vous avez pris livraison sans être facturé, par ancienneté, une charge à payer invisible dans la plupart des systèmes jusqu'à ce qu'un fournisseur facture quelque chose vieux de huit mois.
Un plan de travail de rapprochement
Les lignes bancaires non rapprochées traitées au même endroit plutôt que poursuivies d'écran en écran, pour que la clôture mensuelle soit une séance et non une quinzaine.
Registre des immobilisations et engagements de location
Coût, amortissement cumulé et valeur nette comptable par bien, et l'analyse des échéances non actualisées qu'exige votre annexe de location, tous deux construits depuis les écritures plutôt que tenus à côté.
Heures facturables par projet et par personne
Ce qui a été saisi, ce qui était facturable et ce qui a réellement été facturé, pour que l'écart entre les trois soit visible tant qu'il peut encore être refermé.
Les détails qui ont pris le plus de temps
De petites décisions que l'on ne prend qu'après s'être trompé.
Chacun de ces points est un comportement précis, choisi pour une raison précise. Ils font la différence entre un logiciel qui fait bonne figure en démonstration et un logiciel qui survit à une année de clôtures mensuelles.
Les états sont le grand livre, pas une copie
Chaque montant est calculé depuis les écritures comptabilisées au moment où vous le demandez, et c'est pourquoi le bilan, le compte de résultat et la balance ne peuvent pas se contredire. Les systèmes qui construisent leurs rapports depuis une table de reporting séparée le peuvent, et finissent par le faire.
Le HGB est une structure différente, pas une traduction
Les comptes légaux allemands suivent les présentations prescrites aux articles 275 et 266. Produire un bilan IFRS avec des libellés allemands n'est pas un bilan HGB, et un comptable le dira immédiatement.
L'écart budgétaire nomme le responsable
Une ligne d'écart porte le responsable du centre de coûts, pas seulement le chiffre. Un rapport qui annonce 18 pour cent de dépassement sans dire de qui il s'agit est transféré plutôt que traité.
Rien n'est isolé
Ce qui arrive dans Rapports sans que personne le ressaisisse.
Chacun de ces points est un flux de données réel, pas une promesse d'« intégration complète ».
Finance
Chaque état est construit depuis les écritures comptabilisées
Actifs
Coût et valeur nette comptable alimentent le registre des immobilisations
Projets
Le temps se consolide en heures facturables par projet et par personne
Achats
Les factures fournisseurs alimentent la TVA déductible et l'ancienneté des réceptions
Ventes
Ventes et retours alimentent la TVA collectée et la performance par canal
Contrats de location
Les dettes produisent l'échéancier non actualisé
Avant de demander
Les questions que l'on pose sur Rapports.
- Quels référentiels comptables sont pris en charge ?
- IFRS, IFRS pour PME, US GAAP, HGB allemand et une option personnalisée. Là où le HGB s'applique, le compte de résultat et le bilan suivent les structures prescrites aux articles 275 et 266.
- Puis-je voir ce qu'il y a derrière un chiffre ?
- Oui. Toute ligne d'état ouvre les écritures qui l'ont produite, avec un accès jusqu'au grand livre complet.
- Puis-je établir des comptes en encaissements ?
- Oui, par un basculement. Les états se recalculent sur la base choisie.
- Puis-je analyser le résultat par projet ou par agence ?
- Oui, par centre de coûts ou par n'importe quel axe que vous avez défini, y compris en les croisant.
- Les rapports peuvent-ils être envoyés par e-mail selon un calendrier ?
- Pas actuellement. Les rapports sont produits à la demande et exportés en CSV ou PDF ; il n'existe pas encore d'abonnement ni d'envoi programmé.
- Produit-il un fichier d'audit ?
- Oui, l'extrait structuré exigé par les régimes SAF-T, tiré du même grand livre que les états.
Où regarder ensuite.
Les 18 modulesFinance
Chaque facture émise, chaque facture payée, et chaque version des deux.
ExplorerActifs
Un registre qui concorde avec le bilan, sans que personne ne le rapproche.
ExplorerProjets
La marge par projet, tant qu'il est encore temps de la changer.
ExplorerAchats
C'est ici que l'argent quitte l'entreprise. Tout est construit autour de cela.
ExplorerVentes
Un prix, un stock, un grand livre : comptoir, téléphone et web.
ExplorerContrats de location
IFRS 16 et ASC 842 sans le tableur que personne d'autre ne sait ouvrir.
ExplorerVoir Rapports avec vos propres chiffres.
Commencez un essai gratuit de 30 jours. Sans carte bancaire. Tous les modules ouverts dès le premier jour.