
Stocks et inventaire
Softbooq GoCe que vous détenez, où cela se trouve, et ce que cela vaut réellement.
Le stock jusqu'à l'emplacement, valorisé selon une méthode de flux de coûts que votre référentiel comptable autorise, et déplacé automatiquement quand vous vendez, fabriquez et recevez. Chaque mouvement se comptabilise au grand livre, réparti selon la nature du stock, pour que le bilan et l'étagère racontent la même histoire.
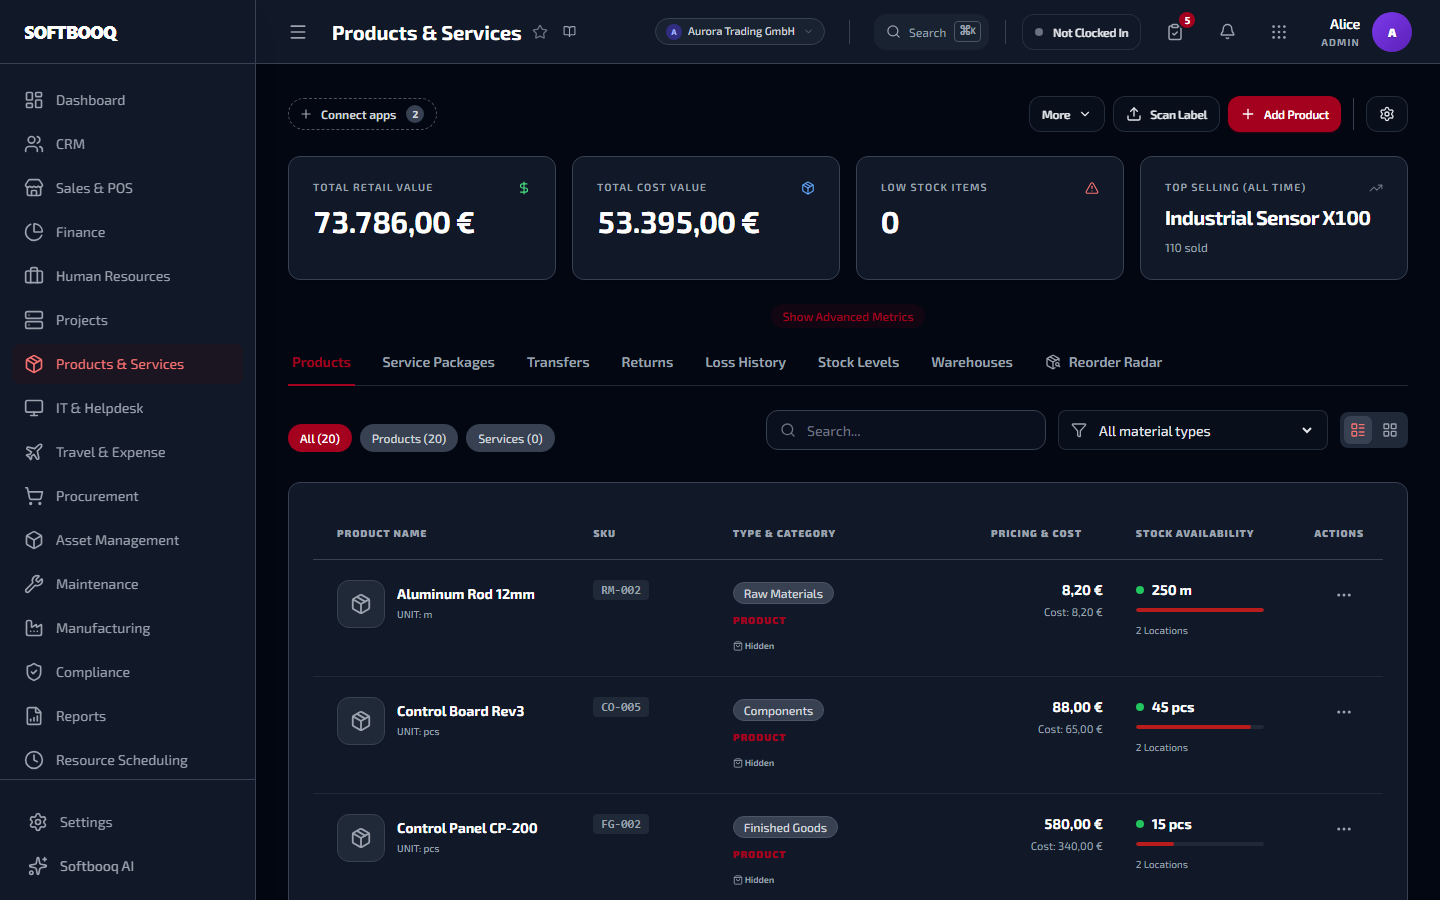
Une capture d'écran non retouchée d'un espace de travail en fonctionnement.
01
Savoir ce que vous détenez
Une quantité unique par produit suffit jusqu'à l'instant précis où vous avez deux sites, et elle devient alors pire que rien.
Le stock par site, jusqu'à l'emplacement
Des entrepôts avec des emplacements à l'intérieur, chacun portant sa propre quantité, pour que la préparation soit guidée plutôt que mémorisée. Un seul chiffre par produit pour une entreprise à trois sites est un chiffre sur lequel personne ne peut agir.
Des niveaux en direct sur tous les sites
Ce qui est en stock, ce qui est engagé, et ce qu'il reste de disponible, par site et au total. Le chiffre dont un commercial a besoin est le troisième, et c'est celui que la plupart des systèmes vous laissent calculer.
Des transferts qui existent pendant le trajet
Le stock en déplacement entre sites est en transit, ni absent de l'un ni déjà présent dans l'autre. C'est dans cet écart que le stock cesse d'être compté et qu'un inventaire cesse de se rapprocher.
Scanner plutôt que saisir
Réceptionner, transférer, préparer et compter par code-barres avec le téléphone déjà dans la main du préparateur, pour que l'enregistrement se fasse là où le travail a lieu plutôt qu'être ressaisi ensuite depuis une feuille.
Produits et prestations dans le même catalogue
Les biens physiques et les offres ou services que vous vendez à côté vivent dans un seul catalogue, pour qu'un devis porte les deux sans second système.
02
Ce qu'il vaut, selon les règles qui vous lient
La valorisation est la partie du stock qui atteint les comptes, et celle où la réponse autorisée dépend du référentiel sous lequel vous publiez.
Des méthodes de coût encadrées par votre référentiel
FIFO, LIFO, coût moyen pondéré et coût standard. Le LIFO est interdit sous IFRS et autorisé sous US GAAP et le HGB allemand, de sorte que le référentiel sous lequel vous publiez décide des méthodes que vous pouvez seulement sélectionner. Le choix modifie le coût des ventes et la valeur du stock final sur des transactions identiques.
De vraies couches de coût, pas une moyenne de moyenne
Les réceptions sont conservées en tranches au coût auquel elles sont arrivées. Le FIFO consomme les plus anciennes, le LIFO les plus récentes, le coût moyen les fusionne. Le coût des ventes d'un mouvement provient des couches qu'il a réellement consommées.
Un stock réparti par nature dans le grand livre
Matières premières, en-cours, produits finis et marchandises se comptabilisent sur leurs propres comptes d'actif. Réception, production, coût des ventes et expédition passent tous par le même répartiteur, de sorte qu'un article sort du compte dans lequel il est entré.
De l'aide pour établir le coût de revient dès le départ
Le coût de revient complet dépasse la ligne de facture. L'assistant existe parce qu'un coût saisi au seul prix fournisseur surévalue discrètement toutes les marges que vous publierez ensuite.
03
Un stock qui bouge tout seul
Chaque ajustement ici est une écriture quelque part. L'intérêt est que vous n'ayez pas à y penser.
La démarque se comptabilise comme démarque
Perte, casse et correction écrivent chacune une véritable écriture au débit du compte de charges de démarque et au crédit du stock, et l'inverse pour un gain. Un stock qui disparaît doit vous coûter dans les comptes, pas seulement dans l'inventaire.
Un registre des pertes, pas une sortie silencieuse
Chaque sortie est enregistrée avec son motif et sa valeur, pour que la tendance soit visible. Une démarque que vous ne voyez pas par catégorie est une démarque contre laquelle vous ne pouvez rien.
Retours au fournisseur
Le stock défectueux ou livré en trop repart contre la réception d'origine, l'avoir attendu du fournisseur étant suivi plutôt que supposé.
Des inventaires qui se rapprochent du grand livre
Un inventaire physique produit un écart visible et comptabilisable, pour que la différence entre l'étagère et les comptes soit soldée délibérément plutôt qu'absorbée.
04
Réapprovisionner avant la rupture
La plupart des ruptures sont prévisibles à partir des ventes déjà réalisées. Ce calcul tourne chaque nuit pour que personne n'ait à le faire chaque semaine.
Jours avant rupture, par référence
La vitesse de vente et un facteur saisonnier produisent une prévision de la date de rupture de chaque ligne, classée critique, alerte, saine, surstock ou sans rotation. C'est de la statistique sur votre propre historique de ventes, ni une supposition ni une boîte noire.
Une quantité et un fournisseur recommandés
Chaque ligne signalée porte une quantité de commande suggérée et le fournisseur auprès duquel acheter, de sorte qu'agir devient une étape plutôt qu'une recherche.
Recalculé la nuit, ou à la demande
La prévision se rafraîchit selon un horaire côté serveur pour que la liste soit à jour à l'ouverture, et vous pouvez forcer un recalcul après une grosse journée plutôt que d'attendre la nuit.
Les détails qui ont pris le plus de temps
De petites décisions que l'on ne prend qu'après s'être trompé.
Chacun de ces points est un comportement précis, choisi pour une raison précise. Ils font la différence entre un logiciel qui fait bonne figure en démonstration et un logiciel qui survit à une année de clôtures mensuelles.
Votre référentiel comptable décide des méthodes de valorisation possibles
Le LIFO est interdit sous IFRS, autorisé sous US GAAP et le HGB allemand. Plutôt que de proposer toutes les méthodes à tout le monde en laissant l'organisation connaître la règle, le référentiel encadre la liste. Choisir une méthode que votre norme interdit n'est pas une préférence, c'est une anomalie comptable.
Un stock sort du compte dans lequel il est entré
Réception, production, coût des ventes et expédition calculent la répartition par nature via une seule fonction. Si l'entrée et la sortie divergeaient sur le compte d'actif d'un produit fini, le stock dériverait entre comptes pendant que le total continuerait de paraître juste.
Un stock non classé se comporte exactement comme avant la répartition
Un ensemble composé uniquement d'articles non classés se réduit à une seule ligne sur le compte de stock historique, pour le total exact. Ajouter une comptabilité par nature de matière dans une entreprise en activité ne doit pas retraiter en silence le stock qu'elle détient déjà.
Rien n'est isolé
Ce qui arrive dans Inventaire sans que personne le ressaisisse.
Chacun de ces points est un flux de données réel, pas une promesse d'« intégration complète ».
Ventes
Vendre déplace le stock et comptabilise le coût
Achats
Réceptionner une commande augmente le stock
Fabrication
La production consomme des composants et livre des produits finis
Finance
Valeur de stock et coût des ventes se comptabilisent au grand livre
Maintenance
Les pièces utilisées sur un ordre de travail quittent l'étagère
Public Portal
Les produits que vous listez apparaissent dans votre boutique en ligne
Avant de demander
Les questions que l'on pose sur Inventaire.
- Puis-je suivre le stock sur plusieurs entrepôts ?
- Oui, par site et par emplacement au sein d'un site, les mouvements entre eux étant enregistrés plutôt qu'ajustés.
- Quelles méthodes de valorisation sont prises en charge ?
- FIFO, LIFO, coût moyen pondéré et coût standard. Celles que vous pouvez sélectionner dépendent de votre référentiel comptable, car le LIFO est interdit sous IFRS alors que les US GAAP et le HGB allemand l'autorisent.
- La valeur du stock atteint-elle les comptes automatiquement ?
- Oui. Réceptions, production, ventes et sorties se comptabilisent toutes sur des comptes de stock répartis par nature, de sorte que le bilan suit l'étagère.
- Softbooq me dit-il quand réapprovisionner ?
- Oui. Une prévision nocturne utilise votre vitesse de vente et un facteur saisonnier pour estimer les jours avant rupture, classe chaque ligne par urgence, et suggère une quantité et un fournisseur.
- La prévision de réapprovisionnement est-elle de l'IA ?
- Non. C'est un calcul sur votre propre historique de ventes, vitesse et saisonnalité, et c'est pourquoi les chiffres qui le sous-tendent sont consultables plutôt qu'une boîte noire.
- Que devient le stock qui disparaît ?
- Il est enregistré comme perte avec un motif et se comptabilise en charges de démarque, de sorte qu'il apparaît comme un coût au lieu de réduire discrètement l'inventaire.
Où regarder ensuite.
Les 18 modulesVentes
Un prix, un stock, un grand livre : comptoir, téléphone et web.
ExplorerAchats
C'est ici que l'argent quitte l'entreprise. Tout est construit autour de cela.
ExplorerFabrication
Ce que la fabrication a coûté, pas ce que vous espériez qu'elle coûte.
ExplorerFinance
Chaque facture émise, chaque facture payée, et chaque version des deux.
ExplorerMaintenance
Une maintenance préventive qui se planifie depuis la dernière date d'intervention.
ExplorerPublic Portal
Un site, une boutique et une page carrières. Vous les avez déjà.
ExplorerVoir Inventaire avec vos propres chiffres.
Commencez un essai gratuit de 30 jours. Sans carte bancaire. Tous les modules ouverts dès le premier jour.