
Berichte und Auswertung
Softbooq PlusAbschlüsse in Ihrem Rechnungslegungsstandard, in die Sie hineinklicken können.
Gewinn- und Verlustrechnung, Bilanz, Kapitalflussrechnung, Eigenkapitalspiegel, Anhang und Summen- und Saldenliste, erzeugt aus dem Journal in der Gliederung, die Ihr Standard vorschreibt. Jede Zeile öffnet die Buchungen dahinter, denn eine Zahl, die Sie nicht erklären können, ist eine Zahl, die Sie nicht unterschreiben können.
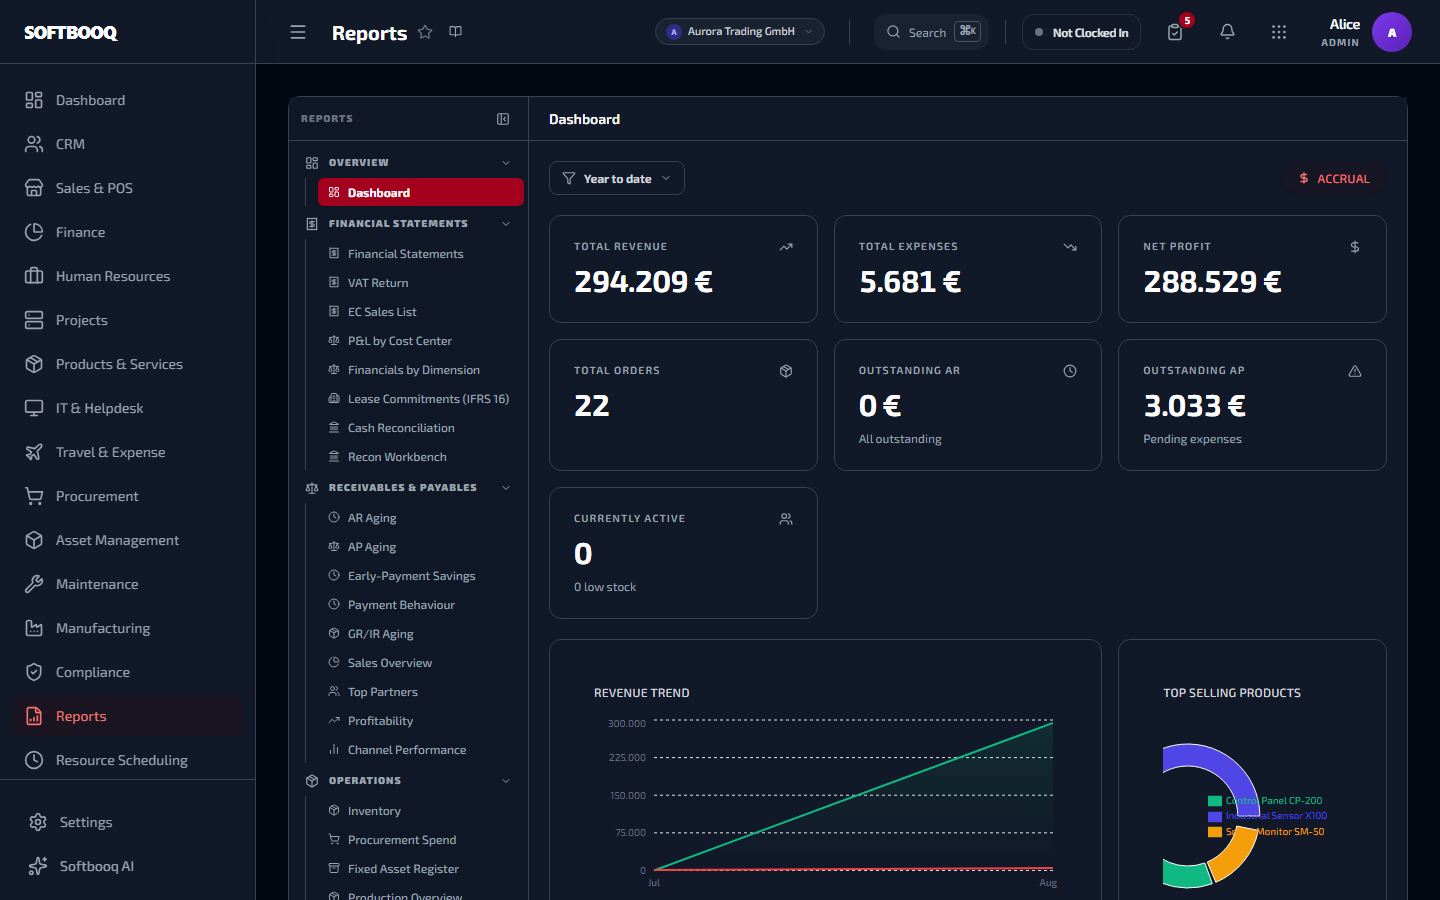
Ein unbearbeiteter Screenshot aus einem laufenden Arbeitsbereich.
01
Der gesetzliche Satz, in der von Ihrem Standard erwarteten Form
Eine HGB-Bilanz ist keine IFRS-Bilanz mit anderen Worten. Die Gliederung selbst ist vorgeschrieben, und hier entsteht die vorgeschriebene Gliederung.
Fünf Rahmenwerke, nicht eines mit umbenannten Zeilen
IFRS, IFRS für KMU, US-GAAP, deutsches HGB und eine eigene Option. Die Gewinn- und Verlustrechnung folgt Paragraf 275 HGB und die Bilanz Paragraf 266, wo das Ihr Standard ist, statt einer internationalen Gliederung mit lokalen Bezeichnungen.
Sieben Abschlüsse aus einem Hauptbuch
Gewinn- und Verlustrechnung, Bilanz, Kapitalflussrechnung nach der indirekten Methode aufgeteilt in laufende Geschäftstätigkeit, Investition und Finanzierung, Steuerübersicht, Eigenkapitalspiegel, Anhang und Summen- und Saldenliste. Alle aus gebuchten Journaleinträgen, sodass sie schon von der Konstruktion her zueinander passen.
Jede Zeile öffnet ihre Buchungen
Klicken Sie auf eine Zahl und sehen Sie die Journaleinträge, die sie für diese Periode ergeben haben, mit einem Weg ins vollständige Hauptbuch. Die Durchsicht hört damit auf, eine Übung im Vertrauen auf eine Summe zu sein.
Ist- oder Sollversteuerung, als Umschalter
Wechseln Sie die Grundlage, und die Abschlüsse rechnen neu. Die periodengerechte Sicht, die Ihre Steuerberatung möchte, und die Zahlungssicht, mit der Sie steuern, sind damit dieselben Daten aus zwei Blickwinkeln.
Standardwechsel, bewusst vollzogen
Ein geführter Übergang zwischen Rechnungslegungsstandards statt einer nicht protokollierten Einstellungsänderung, denn der Wechsel von einem Rahmenwerk zum anderen ist ein Ereignis, das hinterher erklärbar sein muss.
02
Steuern und grenzüberschreitende Meldungen
Die Meldungen, deren Verspätung oder Fehler Bußgelder tragen, aufbereitet aus dem Hauptbuch statt von Hand zusammengestellt.
Umsatzsteuervoranmeldung, aufbereitet und dann ausgeglichen
Aus gebuchten Belegen berechnet, als eingereicht und als bezahlt gekennzeichnet, sodass die Verbindlichkeit in den Büchern ausgeglichen wird und nicht als Zahl bestehen bleibt, an die sich jemand erinnert.
Zusammenfassende Meldung für steuerfreie EU-Lieferungen
Die Meldung mit Umsatzsteuer-Identifikationsnummer, Land und Periodensumme je Kundschaft, also die Erklärung, die die Behörde gegen die eigene Meldung Ihrer Kundschaft abgleicht.
Auszug der Prüfdaten
Die strukturierten Daten, die Steuerbehörden mit einem SAF-T-Verfahren verlangen, gezogen aus demselben Hauptbuch wie die Abschlüsse statt eigens zusammengestellt.
03
Ergebnis geschnitten nach Ihrer Organisation
Ein einziges unternehmensweites Ergebnis sagt Ihnen, dass sich etwas verändert hat, nie welcher Teil des Geschäfts es verändert hat.
Gewinn- und Verlustrechnung je Kostenstelle
Derselbe Abschluss je Kostenstelle, sodass ein Ergebnis zugeordnet werden kann, statt über ein Unternehmen gemittelt zu werden, in dem eine Filiale eine andere quersubventioniert.
Auswertung über jede von Ihnen definierte Dimension
Projekt, Abteilung, Filiale oder eine eigene Dimension, denn die Achse, auf die es ankommt, ist selten die, die die Software vorab gewählt hat.
Budget gegen Ist, mit Abweichung und Verantwortung
Verbrauch in Prozent, Abweichung in Geld, ob überschritten wurde, und die verantwortliche Führungskraft, sodass der Bericht die Person erreicht, die handeln kann.
Erlös nach Kanal und nach Herkunft
Was jeder Vertriebskanal erbracht hat und woher die Kundschaft kam, sodass sich Aufwand für Neukundengewinnung an dem messen lässt, was er zurückgebracht hat.
04
Die operativen Berichte, die Geld einfangen
Abschlüsse sagen Ihnen, was passiert ist. Diese sagen Ihnen, was diese Woche zu tun ist.
Wie Ihre Kundschaft tatsächlich zahlt
Zahlungsverhalten je Kundschaft, wer zu den Konditionen zahlt, wer spät zahlt und um wie viel. Das ist der Unterschied zwischen einem aus dem Bauch gesetzten Kreditlimit und einem auf Belegen beruhenden.
Genutzte und verpasste Skonti
Skontoerträge, die Sie mitgenommen haben, und die, die Sie haben verfallen lassen. Konditionen, die niemand misst, nutzt niemand.
Erhalten, aber nie berechnet, nach Alter
Was Sie angenommen und wofür Sie keine Rechnung erhalten haben, nach Alter. Eine Abgrenzung, die in den meisten Systemen unsichtbar bleibt, bis ein Lieferant etwas acht Monate Altes fakturiert.
Eine Werkbank für den Kontenabgleich
Nicht zugeordnete Bankzeilen an einer Stelle abgearbeitet statt über Bildschirme hinweg verfolgt, sodass der Monatsabschluss eine Sitzung ist und keine zwei Wochen.
Anlagenverzeichnis und Leasingverpflichtungen
Anschaffungswert, kumulierte Abschreibung und Restbuchwert je Anlage, und die undiskontierte Fälligkeitsanalyse, die Ihre Leasingangabe verlangt. Beides aus den Buchungen erzeugt statt daneben geführt.
Fakturierbare Stunden je Projekt und Person
Was erfasst wurde, was fakturierbar war und was tatsächlich fakturiert wurde, sodass der Abstand zwischen den dreien sichtbar ist, solange er sich noch schließen lässt.
Die Details, die am längsten gedauert haben
Kleine Entscheidungen, die man erst trifft, nachdem man sie falsch getroffen hat.
Jedes davon ist ein konkretes Verhalten, gewählt aus einem konkreten Grund. Sie sind der Unterschied zwischen Software, die sich gut vorführen lässt, und Software, die ein Jahr voller Monatsabschlüsse übersteht.
Die Abschlüsse sind das Hauptbuch, keine Kopie davon
Jede Zahl wird im Moment der Abfrage aus gebuchten Journaleinträgen berechnet, und genau deshalb können Bilanz, Gewinn- und Verlustrechnung und Saldenliste sich nicht widersprechen. Systeme, die Berichte aus einer eigenen Berichtstabelle bauen, können das und tun es irgendwann.
HGB ist eine andere Gliederung, keine Übersetzung
Der deutsche Jahresabschluss folgt den in den Paragrafen 275 und 266 vorgeschriebenen Gliederungen. Eine IFRS-Bilanz mit deutschen Bezeichnungen ist keine HGB-Bilanz, und eine Fachkraft sagt Ihnen das sofort.
Die Budgetabweichung nennt die verantwortliche Person
Eine Abweichungszeile trägt die verantwortliche Person der Kostenstelle, nicht nur die Zahl. Ein Bericht, der sagt, die Ausgaben lägen 18 Prozent darüber, ohne zu sagen, wessen Ausgaben, wird weitergeleitet statt bearbeitet.
Nichts steht für sich
Was Berichte erreicht, ohne dass es jemand erneut eintippt.
Jeder dieser Punkte ist ein echter Datenweg, kein Versprechen von "voller Integration".
Finanzen
Jeder Abschluss wird aus gebuchten Hauptbuchbelegen gebaut
Anlagen
Anschaffungswert und Restbuchwert speisen das Anlagenverzeichnis
Projekte
Zeit verdichtet sich zu fakturierbaren Stunden je Projekt und Person
Einkauf
Eingangsrechnungen speisen Vorsteuer und die Altersstruktur des Wareneingangs
Vertrieb
Verkäufe und Rückgaben speisen Umsatzsteuer und Kanalauswertung
Leasing
Verbindlichkeiten ergeben den undiskontierten Fälligkeitsplan
Bevor Sie fragen
Häufige Fragen zu Berichte.
- Welche Rechnungslegungsstandards werden unterstützt?
- IFRS, IFRS für KMU, US-GAAP, deutsches HGB und eine eigene Option. Wo das HGB gilt, folgen Gewinn- und Verlustrechnung und Bilanz den in den Paragrafen 275 und 266 vorgeschriebenen Gliederungen.
- Kann ich sehen, was hinter einer Zahl steht?
- Ja. Jede Abschlusszeile öffnet die Journaleinträge, die sie ergeben haben, mit einem Weg ins vollständige Hauptbuch.
- Kann ich auf Zahlungsbasis berichten?
- Ja, als Umschalter. Die Abschlüsse rechnen auf der gewählten Grundlage neu.
- Kann ich das Ergebnis je Projekt oder Filiale auswerten?
- Ja, je Kostenstelle oder über jede von Ihnen definierte Dimension, einschließlich einer Auswertung darüber hinweg.
- Können Berichte planmäßig per E-Mail versendet werden?
- Derzeit nicht. Berichte werden auf Anforderung erzeugt und als CSV oder PDF exportiert; ein Abonnement oder geplanter Versand existiert noch nicht.
- Erzeugt es eine Prüfdatei?
- Ja, den unter SAF-T-Verfahren verlangten strukturierten Auszug, aus demselben Hauptbuch wie die Abschlüsse.
Wo Sie als Nächstes schauen sollten.
Alle 18 ModuleFinanzen
Jede Rechnung, die Sie senden, jede, die Sie zahlen, und jede Fassung von beiden.
AnsehenAnlagen
Ein Verzeichnis, das mit der Bilanz übereinstimmt, ohne dass jemand abstimmt.
AnsehenProjekte
Marge je Projekt, solange sich noch etwas ändern lässt.
AnsehenEinkauf
Hier verlässt Geld das Unternehmen. Alles ist darum herum gebaut.
AnsehenVertrieb
Ein Preis, eine Bestandszahl, ein Hauptbuch, an Tresen, Telefon und Web.
AnsehenLeasing
IFRS 16 und ASC 842 ohne die Tabelle, die niemand sonst öffnen kann.
AnsehenBerichte mit Ihren eigenen Zahlen erleben.
Starten Sie 30 Tage kostenlos. Keine Karte nötig. Alle Module ab dem ersten Tag freigeschaltet.