
Finanzen und Buchhaltung
Softbooq GoJede Rechnung, die Sie senden, jede, die Sie zahlen, und jede Fassung von beiden.
Kein Hauptbuch mit angeschraubtem Rechnungsformular. Eine Rechnung kommt per Scan oder E-Mail an, wird gelesen, vorsortiert, gegen ihre Bestellung abgeglichen, gebucht, angemahnt, nach den Regeln Ihres Marktes korrigiert und mit jeder Fassung archiviert, die sie je hatte. Verkauf, Lohn, Projektzeit und Abschreibung buchen währenddessen in dieselben Bücher.
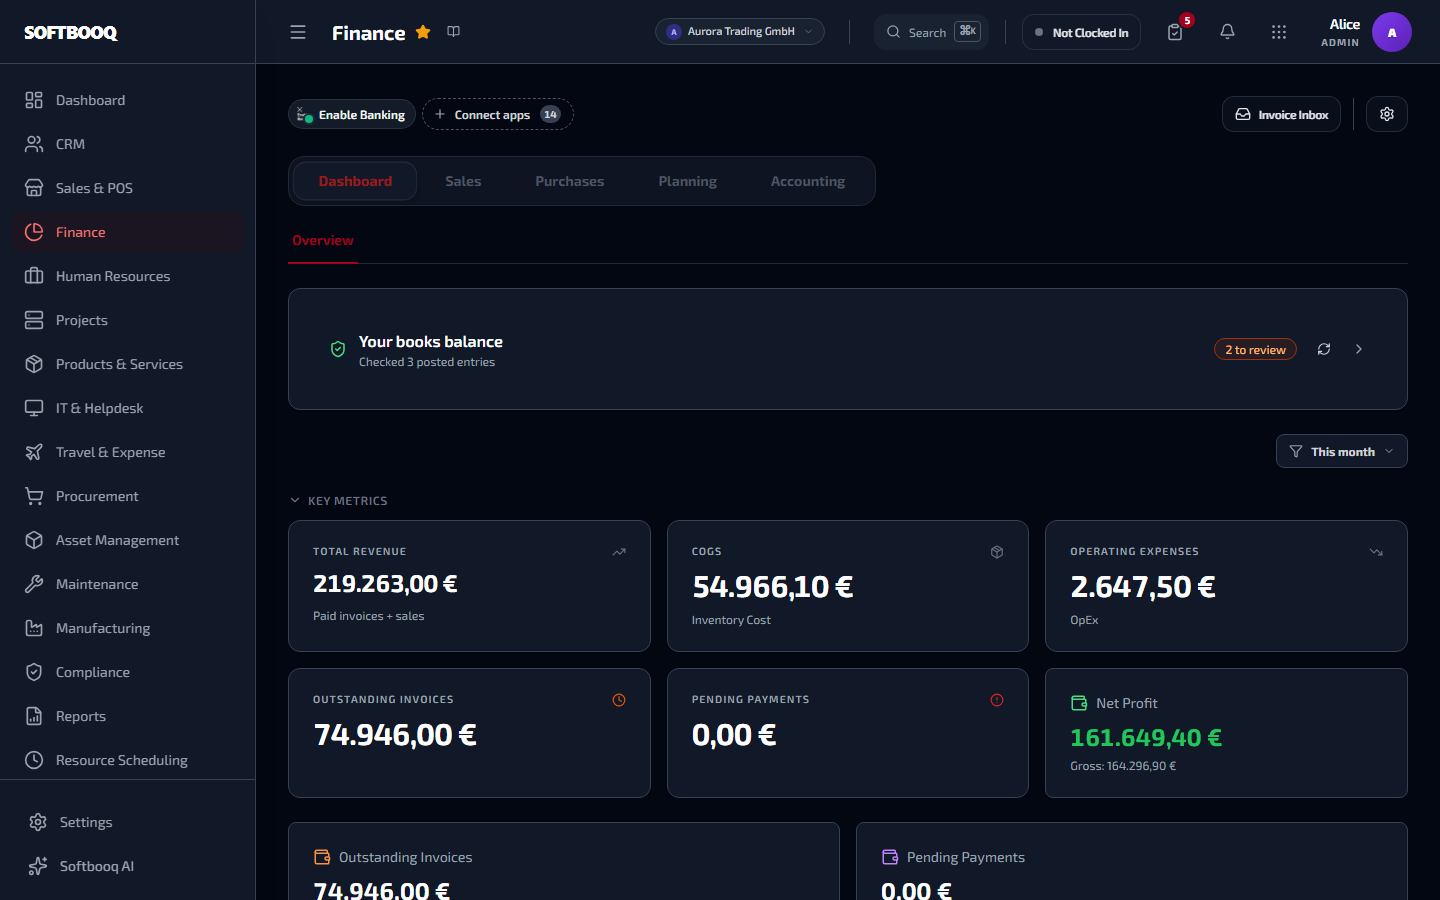
Ein unbearbeiteter Screenshot aus einem laufenden Arbeitsbereich.
01
Eine Rechnung, vom Eingang bis zur Archivierung
Die meisten Systeme behandeln eine Rechnung als Zeile, die einen Status bekommt. Hier ist sie ein Dokument mit einem Werdegang: wie es hierher kam, wie es zu jedem Zeitpunkt aussah und was es ersetzt hat.
Ankunft per Scan, E-Mail oder Ablage
Fotografieren Sie eine Lieferantenrechnung, leiten Sie sie an eine Eingangsadresse weiter, oder ziehen Sie einen Stapel PDF hinein. Jede wird gelesen und eingereiht, bevor sie jemand öffnet, sodass der Stapel bereits Arbeit in Bearbeitung ist statt eines ungeöffneten Ordners.
In drei Spuren vorsortiert, damit Aufmerksamkeit dorthin geht, wo das Risiko liegt
Jede erkannte Rechnung wird nach Lesesicherheit und Vollständigkeit der wichtigen Felder in bereit, prüfen oder Achtung einsortiert. Eine saubere Rechnung mit hoher Sicherheit ist eine Bestätigung mit einem Klick. Eine fehlende Partei oder Summe geht an den Anfang der Liste. Ein Mensch gibt weiterhin jede einzelne frei; die Vorsortierung entscheidet nur die Reihenfolge.
Doppel abgefangen, bevor sie die Liste erreichen
Dieselbe Rechnung zweimal weitergeleitet oder erst gescannt und dann gemailt wird als ein Dokument erkannt. Einen Lieferanten zweimal zu bezahlen ist ein Fehler, den Sie Monate später bei einem Abgleich finden, wenn überhaupt.
Nach europäischem Standard ausgestellt, wo er verlangt ist
Strukturierte E-Rechnung nach EN 16931, mit Ihrer Umsatzsteuerregistrierung und Ihren Ausstellerangaben auf jedem Beleg, für die Vorgaben im öffentlichen Sektor und im B2B, die kein PDF akzeptieren.
Jede Fassung bleibt, und das System weiß, was eine Fassung ist
Das Archiv bildet einen Fingerabdruck dessen, was tatsächlich auf dem Beleg steht: Parteien, Daten, Positionen, Summen, Konditionen. Eine neue Fassung entsteht, sobald sich davon etwas wesentlich ändert. Eine Rechnung als bezahlt zu markieren ist bewusst keine neue Fassung, denn bezahlt zu sein ist keine Neuausstellung. Sie können erzeugen, was die Kundschaft an dem Tag in der Hand hatte.
Korrigiert, wie Ihr Markt es verlangt
Eine ausgestellte Rechnung an Ort und Stelle zu bearbeiten ist in manchen Märkten zulässig und in anderen ungültig. Beides wird unterstützt: bearbeiten mit aufbewahrter überholter Fassung, oder das Original mit einer Gutschrift plus einer eigens nummerierten Ersatzrechnung beantworten, die darauf verweist. Die Voreinstellung folgt Ihrem Land und ist übersteuerbar.
Eine Stornierung, die eine Spur hinterlässt statt einer Lücke
Eine irrtümlich erstellte Rechnung wird als erfasstes Ereignis gegen einen nummerierten Beleg storniert und nicht aus der Nummernfolge gelöscht. Eine Lücke in der Rechnungsnummernfolge ist das Erste, wonach eine Prüfung fragt.
Jeder zugehörige Beleg, am Beleg
Das Angebot, aus dem sie stammt, der Auftrag, die Lieferung, die Gutschrift, die sie zurückgenommen hat, die Ersatzrechnung, die sie korrigiert hat. Jeder zeigt die anderen, sodass die Belegkette von jedem Punkt aus begehbar ist statt aus dem Gedächtnis rekonstruiert.
02
Bezahlt werden, ohne dass jemand von Hand mahnt
Die Arbeit zwischen dem Ausstellen einer Rechnung und dem Geldeingang ist die Stelle, an der kleine Unternehmen still Marge verlieren. Hier läuft sie vollständig nach Plan.
Mahnungen, die von selbst eskalieren
Vor Fälligkeit, bei Fälligkeit und danach, nach dem von Ihnen gesetzten Plan, und sie enden in dem Moment, in dem der Saldo ausgeglichen ist. Niemand führt eine Tabelle darüber, wem am Freitag zu schreiben ist.
Ein Forderungsarbeitsplatz, keine Liste überfälliger Rechnungen
Wer was schuldet, wie spät, was bereits gesagt wurde und was als Nächstes geschieht, als Liste, die sich tatsächlich abarbeiten lässt, mit der Zahlungszusage am Konto erfasst.
Verzugskosten berechnet und auf den Beleg gebucht
Zinsen und Gebühren aus Ihren Konditionen berechnet und auf die Rechnung gebucht, sodass der offene Betrag der offene Betrag ist und keine Zahl, die jemand von Hand ermittelt, wenn er daran denkt.
Einen Saldo in datierte Raten aufteilen
Machen Sie aus einer Rechnung, die auf einmal nicht bezahlt werden kann, einen Plan mit eigenen Erinnerungen, und lassen Sie eingehende Zahlungen automatisch darauf zuordnen. Ein Plan ist besser als eine Ausbuchung.
Kontoauszüge aus dem Hauptbuch
Ein vollständiger Kontoauszug aus gebuchten Rechnungen und Zahlungen, nicht neu erfasst, sodass das, was Sie im Streitfall senden, schon von der Konstruktion her mit Ihren Büchern übereinstimmt.
03
Die Rechnungen, die Sie zahlen
Die Kreditorenbuchhaltung ist die Stelle, an der Geld irrtümlich abfließt: zweimal zahlen, mehr zahlen als bestellt, für nie gelieferte Ware zahlen, an ein geändertes Bankkonto zahlen.
Ein Cockpit für alles Geschuldete
Was fällig ist, was in Prüfung liegt, was gesperrt ist und was zur Zahlung ansteht, auf einem Bildschirm statt in vier Reitern und einem Gedächtnismodell.
Dreistufiger Abgleich mit Ihren Toleranzen
Rechnung gegen Bestellung gegen tatsächlichen Wareneingang, Position für Position, mit Prüfung von Menge, Einzelpreis und ob die Position überhaupt bestellt war. Eine saubere Rechnung erledigt sich selbst; nur die Ausnahmen erreichen einen Menschen, mit ausbuchstabierter Abweichung.
Eine Genehmigung, die auf eine Person erfasst wird
Geleitet nach Betrag, Kostenstelle oder Dimensionsverantwortung, in Reihenfolge, wo Ihre Richtlinie es verlangt, mit Vertretungsregelung, damit eine Rechnung nicht zwei Wochen liegt, weil eine genehmigende Person abwesend ist.
Gebündelt zahlen, mit Zahlungsavis
Fassen Sie Fälliges zusammen, exportieren Sie eine SEPA-Datei für Ihre Bank oder zahlen Sie über einen verbundenen Anbieter, und senden Sie jedem Lieferanten bei Ausgleich seinen Avis, damit niemand nachfragt, wofür die Zahlung war.
04
Ihre Bank, wirklich abgestimmt
Der Kontenabgleich ist die Probe darauf, ob die Bücher echt sind. Hier läuft er fortlaufend statt als Tortur zum Monatsende.
Aktuelle Bankdaten
Umsätze kommen über Enable Banking herein und ordnen sich selbst offenen Rechnungen und Verbindlichkeiten zu. Was übrig bleibt, ist eine kurze Prüfliste und kein Tag mit Häkchen.
Ein importierter Auszug verhält sich genau wie eine Liveverbindung
Aus einer Auszugsdatei entstehen dieselben Bankumsatzzeilen, die auch eine Verbindung erzeugt, sodass eine importierte Zeile eine Rechnung direkt ausgleichen kann. Der Import war früher das arme Kind, das sich nur gegen Journaleinträge abgleichen ließ; eine Bank ohne Schnittstelle ist heute eine Unbequemlichkeit und kein anderer Arbeitsablauf.
Ein Abschluss, der die Bücher beweist, nicht nur die Zeilen
Anfangsbestand, ausgeglichene Posten, offene Posten, Endbestand. Der Auszug stimmt als Auszug mit dem Hauptbuch überein, und genau diesen Teil überlassen die meisten Werkzeuge Ihrer Tabellenkalkulation.
05
Echte Buchhaltung darunter
Alles Obenstehende bucht in ein doppisches Hauptbuch mit der Struktur, die eine Fachkraft erwartet. Stimmt diese Schicht nicht, kann nichts darüber stimmen.
Doppelte Buchführung, ohne Versteck für einen Beleg
Journaleinträge, Gutschriften und manuelle Korrekturen laufen alle über dieselbe Maschine wie automatische Buchungen. Die Saldenliste stimmt, weil es keinen zweiten Weg gibt.
Ein Hauptbuch, das Sie befragen können
Jede Buchung, filterbar und rückverfolgbar bis zu dem Beleg, der sie ausgelöst hat. Eine Zahl, die Sie nicht erklären können, ist eine Zahl, die Sie nicht unterschreiben können.
Ihr Rahmenwerk oder Ihr eigener Kontenplan
Beginnen Sie mit dem Kontenplan, den Ihr Markt erwartet, oder importieren Sie Ihren bestehenden per CSV und ordnen Sie jedes Konto den Rollen zu, auf die das System bucht. Eine Änderung der Bilanzierungsmethode wird als Methodenwechsel behandelt, mit Begründung und Historieneintrag, denn genau danach fragt eine Prüfung.
Dimensionen jenseits der Kontonummer
Kostenstelle, Projekt, Abteilung, Filiale und selbst definierte Dimensionen, getragen von der Buchung statt in Kontonummern hineinkodiert. Das Ergebnis je Dimension ist damit ein Bericht und kein Neuaufbau.
Kontierungsregeln, damit dieselbe Rechnung immer gleich landet
Abgleich nach Lieferant, Kategorie, Betragsbereich, Beschreibung oder Währung, mit automatisch gesetzter Kostenstelle und Kontierung. Einmal geschrieben und in Prioritätsreihenfolge angewandt, sodass es nicht mehr davon abhängt, wer eine wiederkehrende Ausgabe bearbeitet hat.
Abgrenzungen und Rechnungsabgrenzungsposten
Aufwand in der Periode erfasst, zu der er gehört, und nicht in der, in der gezahlt wurde. Das ist der Unterschied zwischen einem Ergebnis und einer Zahlungsübersicht.
06
Wissen, wo Sie stehen, bevor der Monat endet
Ein Abschluss, der nur rückwirkend stimmt, ist Geschichtsunterricht. Diese Oberflächen machen ihn zu einem Entscheidungswerkzeug.
Budgets mit hartem Stopp
Budget nach Kostenstelle und Dimension, geprüft bei der Genehmigung von Aufwand statt berichtet, nachdem er entstanden ist. Eine Ausgabe, die es überschreiten würde, wird bei der Genehmigung gestoppt.
Vorschau aus Obligo und Ist
Was ausgegeben wurde, was auf offenen Bestellungen gebunden ist, und wo das zum Jahresende landet, sodass eine Überschreitung sichtbar ist, solange noch Zeit zum Handeln bleibt.
Vier Prüfungen, dass die Bücher zusammenhalten
Ist die Bilanz ausgeglichen, stimmt das Ergebnis der Gewinn- und Verlustrechnung damit überein, ordnet sich jedes Konto einer Abschlusszeile zu, und stimmt das Partnernebenbuch mit seinem Abstimmkonto überein. Als eine Zeile gezeigt, solange alles besteht, und mit den tatsächlichen Zahlen aufgeklappt, sobald etwas nicht besteht.
Die Details, die am längsten gedauert haben
Kleine Entscheidungen, die man erst trifft, nachdem man sie falsch getroffen hat.
Jedes davon ist ein konkretes Verhalten, gewählt aus einem konkreten Grund. Sie sind der Unterschied zwischen Software, die sich gut vorführen lässt, und Software, die ein Jahr voller Monatsabschlüsse übersteht.
Eine Rechnung als bezahlt zu markieren erzeugt keine neue Fassung
Das Archiv bildet den Fingerabdruck nur über die Felder, die auf dem erzeugten Beleg erscheinen. Der Zahlungsstatus ist bewusst ausgenommen, denn ein Bezahlt-Vermerk ist keine Neuausstellung mit anderem finanziellem Inhalt. Macht man das falsch, sammelt jede Rechnung bedeutungslose Fassungen an, bis die Historie unbrauchbar ist.
Eine korrigierte Rechnung ist nicht storniert
Eine Gutschrift plus Ersatzrechnung bringt das Original bereits auf einen Saldo von null, und genau das stoppt die Mahnungen und hält die Rechnung richtig. Zusätzlich storniert zu markieren würde sie aus der Altersstruktur nehmen, während die Gutschrift darin bleibt, und die Forderungen würden um den Rechnungsbetrag negativ.
Weniger berechnet zu bekommen als erhalten ist keine Abweichung
Der dreistufige Abgleich meldet Überberechnung, Überteuerung und nie bestellte Positionen. Teillieferung und Unterberechnung gehen durch, weil sie berechtigt sind. Ein Abgleich, der jede Differenz als Ausnahme behandelt, erzieht Menschen schlicht dazu, darüber hinwegzuklicken.
Welche Korrekturmethode zulässig ist, ist eine Einstellung, keine Annahme
Ein Markt mit Vorabfreigabe, in dem die Steuerbehörde die Rechnung bereits hält, kann eine Bearbeitung an Ort und Stelle nicht zulassen; viele andere Märkte können es. Die Voreinstellung wird aus Ihrem Land abgeleitet und bleibt je Mandant übersteuerbar, damit die Software niemandes Rechtsposition für ihn entscheidet.
Nichts steht für sich
Was Finanzen erreicht, ohne dass es jemand erneut eintippt.
Jeder dieser Punkte ist ein echter Datenweg, kein Versprechen von "voller Integration".
Vertrieb
Verkaufserlöse und Kasseneinnahmen buchen, sobald sie entstehen
Einkauf
Eingangsrechnungen kommen bereits ihrer Bestellung zugeordnet an
Personal
Der Lohn bucht mit Kostenstellenaufteilung ins Hauptbuch
Projekte
Fakturierbare Zeit wird zur Rechnungszeile
Anlagen
Die Abschreibung bucht monatlich ohne Erinnerung
Reisen
Genehmigte Reisekostenabrechnungen werden zu Erstattungen
Bevor Sie fragen
Häufige Fragen zu Finanzen.
- Unterstützt Softbooq die E-Rechnung?
- Ja. Rechnungen lassen sich im europäischen Standardformat EN 16931 ausstellen, das die meisten Vorgaben im öffentlichen Sektor und im B2B in der EU verlangen.
- Kann ich sehen, wie eine Rechnung vor einer Änderung aussah?
- Ja. Jede wesentlich abweichende Fassung des Belegs wird archiviert und ist abrufbar, sodass Sie genau erzeugen können, was die Kundschaft an einem bestimmten Tag in der Hand hatte.
- Wie korrigiere ich eine bereits versendete Rechnung?
- Entweder bearbeiten Sie sie an Ort und Stelle, wobei die überholte Fassung in der Historie bleibt, oder Sie stellen eine Gutschrift und eine eigens nummerierte Ersatzrechnung aus, die auf das Original verweist. Was voreingestellt ist, hängt von Ihrem Markt ab und lässt sich übersteuern.
- Kann ich mein Bankkonto verbinden?
- Ja. Bankdaten laufen über Enable Banking, und für Banken ohne Verbindung können Sie OFX und die gängigen Auszugsformate direkt importieren.
- Kann ich meinen eigenen Kontenplan verwenden?
- Ja. Importieren Sie einen bestehenden Kontenplan per CSV und ordnen Sie jedes Konto den Rollen zu, auf die Softbooq bucht, oder starten Sie mit einem Standardkontenplan für Ihren Markt.
- Beherrscht es mehr als eine Währung?
- Ja. Vorgänge tragen sowohl ihre eigene Währung als auch Ihre Hauswährung, und realisierte wie unrealisierte Kursdifferenzen buchen als eigene Hauptbucheinträge.
Wo Sie als Nächstes schauen sollten.
Alle 18 ModuleVertrieb
Ein Preis, eine Bestandszahl, ein Hauptbuch, an Tresen, Telefon und Web.
AnsehenEinkauf
Hier verlässt Geld das Unternehmen. Alles ist darum herum gebaut.
AnsehenPersonal
Arbeit ist Ihr größter Kostenblock. Sie sollte in der Buchhaltung auch so erscheinen.
AnsehenProjekte
Marge je Projekt, solange sich noch etwas ändern lässt.
AnsehenAnlagen
Ein Verzeichnis, das mit der Bilanz übereinstimmt, ohne dass jemand abstimmt.
AnsehenReisen
Belege hinein, Erstattungen hinaus, das Hauptbuch bereits korrekt.
AnsehenFinanzen mit Ihren eigenen Zahlen erleben.
Starten Sie 30 Tage kostenlos. Keine Karte nötig. Alle Module ab dem ersten Tag freigeschaltet.