
Inventario y existencias
Softbooq GoLo que tiene, dónde está, y cuánto vale de verdad.
Existencias hasta la ubicación, valoradas por un método de flujo de costes que su marco contable permita, moviéndose solas cuando vende, fabrica y recibe. Cada movimiento se contabiliza en el mayor separado por el tipo de existencia, de modo que el balance y la estantería cuentan la misma historia.
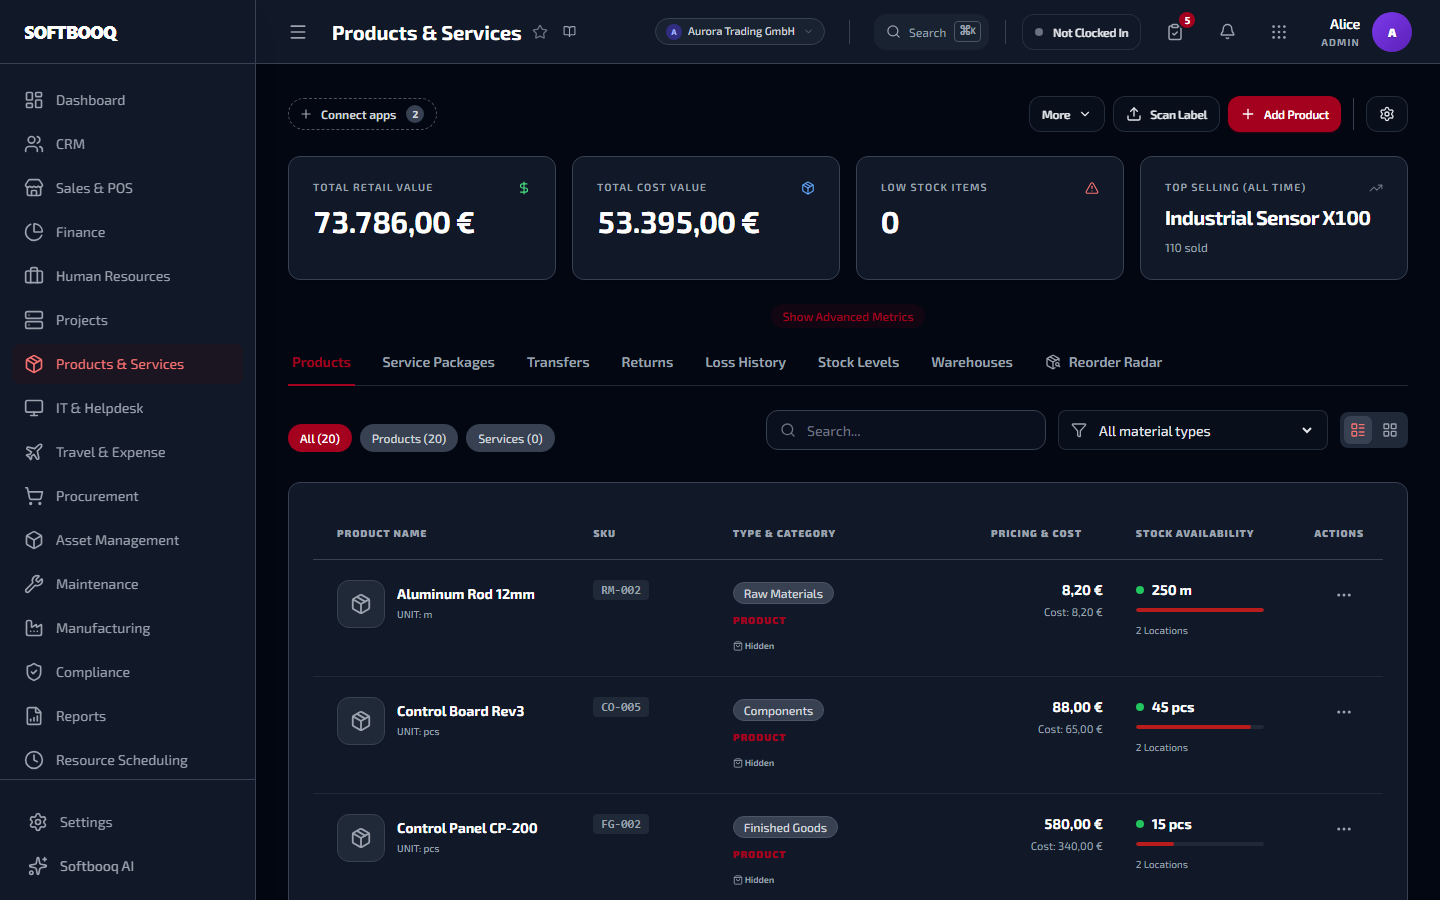
Una captura de pantalla sin retocar de un espacio de trabajo en funcionamiento.
01
Saber lo que tiene
Una sola cantidad por producto basta justo hasta el momento en que tiene dos ubicaciones, y a partir de ahí es peor que nada.
Existencias por ubicación, hasta la estantería
Almacenes con ubicaciones dentro, cada una con su propia cantidad, para que la preparación sea guiada y no recordada. Un solo número por producto en una empresa con tres sedes es un número sobre el que nadie puede actuar.
Niveles en vivo en todas las sedes
Qué hay, qué está comprometido y qué queda disponible, por ubicación y en total. La cifra que necesita un comercial es la tercera, y es la que la mayoría de los sistemas le hacen calcular.
Traspasos que existen mientras están en camino
Las existencias que se mueven entre sedes están en tránsito, ni ausentes de una ni todavía en la otra. En ese hueco es donde el inventario deja de estar contabilizado y donde un recuento deja de cuadrar.
Escanear en lugar de teclear
Recibir, traspasar, preparar y contar por código de barras con el teléfono que ya lleva en la mano quien prepara, para que el registro se haga donde ocurre el trabajo y no se reteclee después desde un papel.
Productos y paquetes de servicio juntos
Los bienes físicos y los paquetes o servicios que vende junto a ellos viven en un solo catálogo, para que un presupuesto lleve ambos sin un segundo sistema.
02
Cuánto vale, bajo las reglas que le obligan
La valoración es la parte del inventario que llega a las cuentas, y la parte en la que la respuesta permitida depende del marco bajo el que informa.
Métodos de coste acotados por su marco
FIFO, LIFO, coste medio ponderado y coste estándar. El LIFO está prohibido bajo NIIF y permitido bajo US GAAP y el HGB alemán, de modo que el marco bajo el que informa decide qué métodos puede siquiera seleccionar. La elección cambia el coste de ventas y el valor de las existencias finales con transacciones idénticas.
Capas de coste reales, no una media de una media
Las entradas se guardan como tramos al coste al que llegaron. El FIFO consume las más antiguas, el LIFO las más recientes, el medio ponderado las funde. El coste de ventas de un movimiento sale de las capas que realmente consumió.
Existencias separadas por tipo de material en el mayor
Materias primas, productos en curso, productos terminados y mercaderías se contabilizan en sus propias cuentas de activo. Recepción, producción, coste de ventas y expedición pasan todos por el mismo repartidor, de modo que un artículo sale de la cuenta en la que entró.
Ayuda para acertar el precio de coste desde el principio
El coste completo es más que la línea de factura. La ayuda existe porque un precio de coste introducido solo con el precio del proveedor sobrevalora en silencio todos los márgenes que informe después.
03
Existencias que se mueven solas
Cada ajuste aquí es un asiento en alguna parte. Lo importante es que usted no tenga que recordarlo.
La merma se contabiliza como merma
Pérdida, daño y corrección escriben cada uno un asiento real contra la cuenta de gasto por merma y abonan existencias, y al revés en caso de ganancia. El stock que desaparece debe costarle en las cuentas, no solo en el recuento.
Un registro de pérdidas, no una baja silenciosa
Cada baja se registra con su motivo y su valor, para que el patrón sea visible. Una merma que no puede ver por categoría es una merma sobre la que no puede hacer nada.
Devoluciones al proveedor
El material defectuoso o servido de más vuelve contra la recepción original, con el abono esperado del proveedor seguido en lugar de supuesto.
Recuentos que cuadran con el mayor
Un recuento físico produce una diferencia que puede ver y contabilizar, de modo que la distancia entre la estantería y los libros se cierra a propósito y no se absorbe.
04
Reponer antes de quedarse sin nada
La mayoría de las roturas de stock son predecibles a partir de las ventas ya hechas. Ese cálculo corre cada noche para que nadie tenga que hacerlo cada semana.
Días hasta la rotura, por referencia
La velocidad de venta y un factor estacional producen una previsión de cuándo se agota cada línea, clasificada como crítica, aviso, sana, sobrestock o sin rotación. Es estadística sobre su propio historial de ventas, ni una suposición ni una caja negra.
Una cantidad y un proveedor recomendados
Cada línea marcada lleva una cantidad de pedido sugerida y el proveedor al que comprarla, de modo que actuar sea un paso y no una tarea de investigación.
Recalculado por la noche, o bajo demanda
La previsión se refresca de forma programada en el servidor para que la lista esté al día al abrirla, y puede forzar un recálculo tras un día fuerte en lugar de esperar a la noche.
Los detalles que más tiempo llevaron
Pequeñas decisiones que solo se toman después de haberlas tomado mal.
Cada uno de estos puntos es un comportamiento concreto, elegido por una razón concreta. Son la diferencia entre un software que luce bien en una demostración y uno que sobrevive a un año de cierres mensuales.
Su marco contable decide qué métodos de valoración puede elegir
El LIFO está prohibido bajo NIIF y permitido bajo US GAAP y el HGB alemán. En lugar de ofrecer todos los métodos a todos y dejar que la organización conozca la regla, el marco acota la lista. Elegir un método que su norma prohíbe no es una preferencia, es una incorrección contable.
Las existencias salen de la cuenta en la que entraron
Recepción, producción, coste de ventas y expedición calculan la separación por tipo de material mediante una sola función. Si la entrada y la salida discreparan sobre a qué cuenta de activo pertenece un producto terminado, el inventario derivaría entre cuentas mientras el total seguiría pareciendo correcto.
El stock sin clasificar se comporta igual que antes de existir la separación
Un conjunto formado solo por artículos sin clasificar se reduce a una única línea contra la cuenta de existencias histórica, por el total exacto. Añadir contabilidad por tipo de material a un negocio en marcha no debe reexpresar en silencio las existencias que ya tiene.
Nada está aislado
Lo que llega a Inventario sin que nadie lo vuelva a teclear.
Cada uno de estos puntos es un flujo de datos real, no una promesa de "integración total".
Ventas
Vender mueve existencias y contabiliza el coste
Compras
Recibir un pedido de compra aumenta las existencias
Manufactura
La producción consume componentes y entrega producto terminado
Finanzas
El valor de existencias y el coste de ventas se contabilizan en el mayor
Mantenimiento
Las piezas usadas en una orden de trabajo salen de la estantería
Public Portal
Los productos que lista aparecen en su tienda en línea
Antes de preguntar
Preguntas frecuentes sobre Inventario.
- ¿Puedo seguir existencias en varios almacenes?
- Sí, por ubicación y por estantería dentro de una ubicación, con los movimientos entre ellas registrados en lugar de ajustados.
- ¿Qué métodos de valoración se admiten?
- FIFO, LIFO, coste medio ponderado y coste estándar. Cuáles puede seleccionar depende de su marco contable, porque el LIFO está prohibido bajo NIIF mientras que US GAAP y el HGB alemán lo permiten.
- ¿Llega el valor de existencias a las cuentas automáticamente?
- Sí. Entradas, producción, ventas y bajas se contabilizan todas en cuentas de existencias separadas por tipo de material, de modo que el balance sigue a la estantería.
- ¿Me dice Softbooq cuándo reponer?
- Sí. Una previsión nocturna usa su velocidad de venta y un factor estacional para estimar los días hasta la rotura, clasifica cada línea por urgencia, y sugiere cantidad y proveedor.
- ¿Es IA la previsión de reposición?
- No. Es aritmética sobre su propio historial de ventas, velocidad y estacionalidad, y por eso las cifras que hay detrás se pueden inspeccionar en lugar de ser una caja negra.
- ¿Qué ocurre con las existencias que desaparecen?
- Se registran como pérdida con un motivo y se contabilizan en una cuenta de gasto por merma, de modo que aparecen como coste en lugar de reducir el recuento en silencio.
Dónde mirar a continuación.
Los 18 módulosVentas
Un precio, una cifra de stock, un libro mayor: mostrador, teléfono y web.
ExplorarCompras
Aquí es donde el dinero sale de la empresa. Todo está construido en torno a eso.
ExplorarManufactura
Lo que costó fabricarlo, no lo que esperaba que costara.
ExplorarFinanzas
Cada factura que emite, cada factura que paga, y cada versión de ambas.
ExplorarMantenimiento
Mantenimiento preventivo que se programa desde la última fecha de servicio.
ExplorarPublic Portal
Una web, una tienda y una página de empleo. Ya las tiene.
ExplorarVea Inventario con sus propias cifras.
Empiece una prueba gratuita de 30 días. Sin tarjeta. Todos los módulos abiertos desde el primer día.